في 14 نوفمبر 2024، نشر مجلس الاستقرار المالي، وهو الهيئة التي تتخذ من بازل مقراً لها وتنسق بين الجهات التنظيمية المالية في 24 ولاية قضائية، تقييماً شاملاً لكيفية استخدام الذكاء الاصطناعي فعلياً في القطاع المالي. وقد ركزت الشركات على استخدامه في العمليات الداخلية والامتثال التنظيمي، بينما ظلت الاستخدامات المدرة للدخل محدودة. وتعد قرارات الإقراض مصدراً لتوليد الإيرادات، وهي الجانب الذي لم يجد فيه الذكاء الاصطناعي موطئ قدم في البنوك حتى الآن، لأسباب تكمن تحت النموذج لا داخله، وتحديداً في ما تقوم منصة الإقراض الرقمي بتسجيله حول القروض التي تديرها بالفعل.
معدلات التوقف عن الاستخدام موثقة جيداً. فقد وجدت دراسة أجراها معهد ماساتشوستس للتكنولوجيا (MIT) عام 2025 حول أدوات الذكاء الاصطناعي المخصصة للمؤسسات أن 60% من المنظمات قامت بتقييم هذه الأدوات، بينما أطلقت 20% منها مشاريع تجريبية، ووصلت 5% فقط إلى مرحلة الإنتاج الفعلي. وتعزو توقعات ديلويت لعام 2026 لقطاع البنوك وأسواق رأس المال هذا التعثر داخل البنوك إلى تشتت أسس البيانات، وتقادم الأنظمة الأساسية، والحوكمة المصممة لنوع مختلف من النماذج. ولا تتعلق أي من هذه النتائج بالرياضيات.
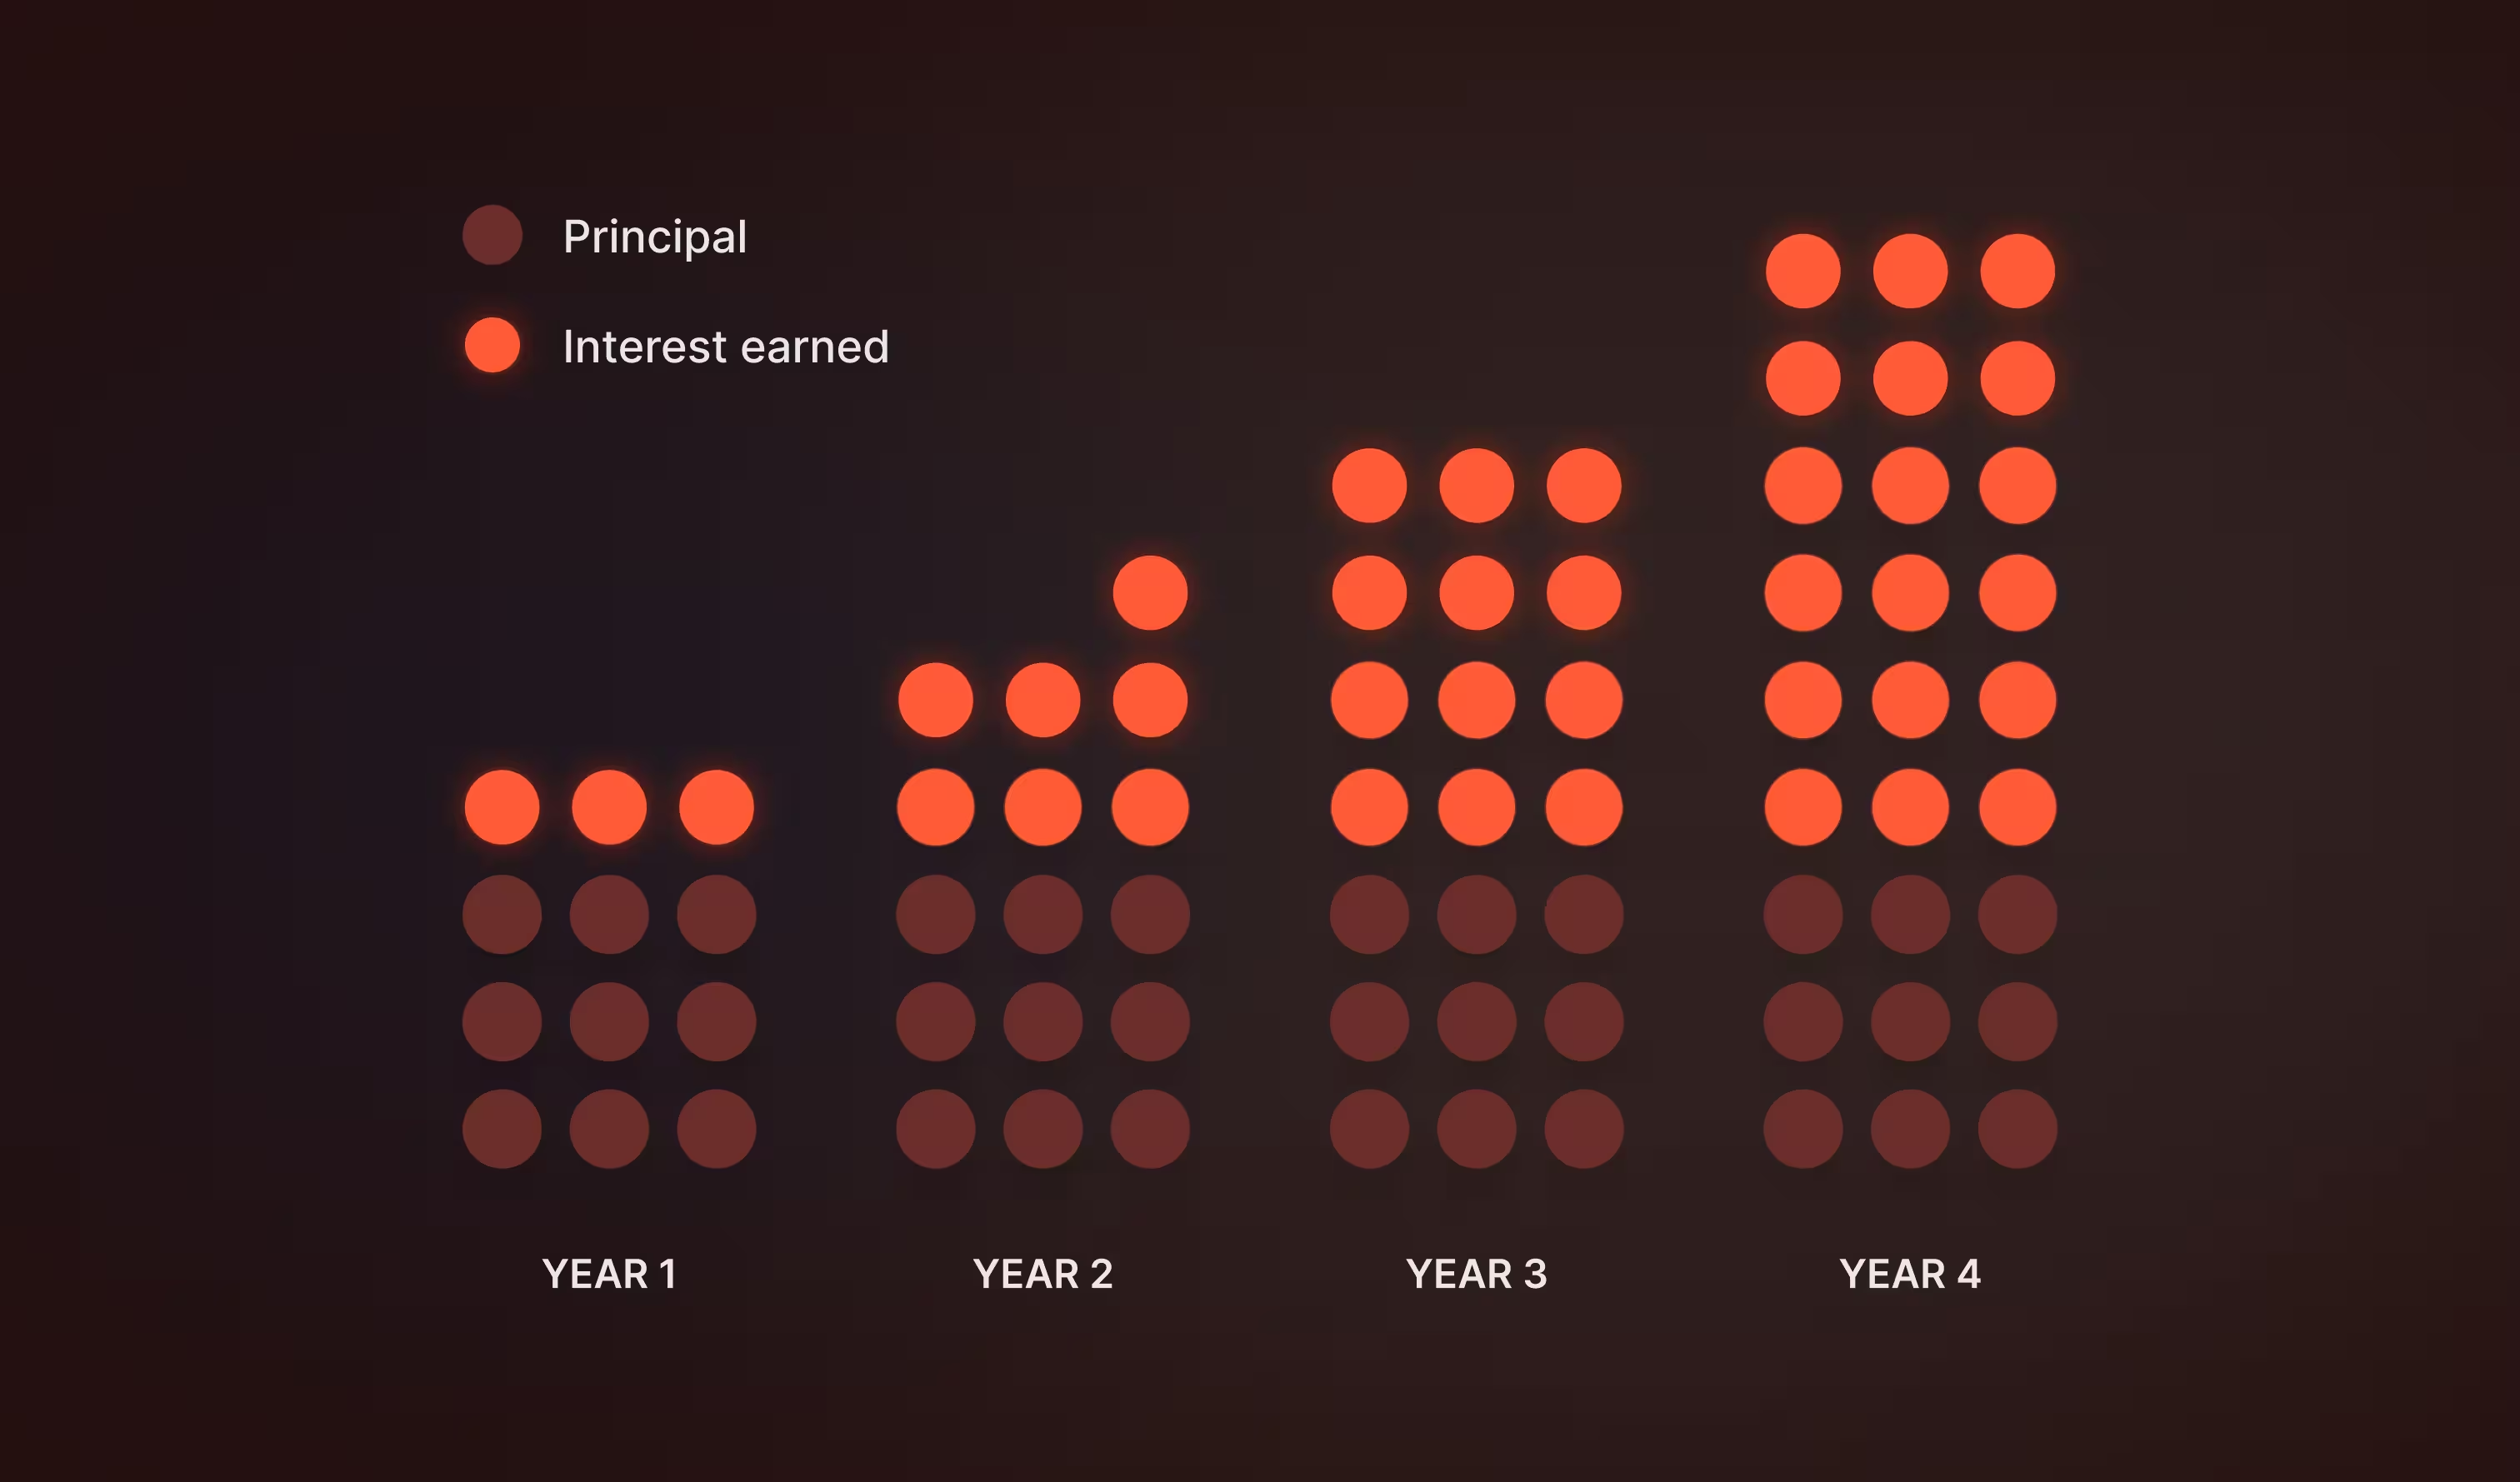
ما يحتاجه نموذج الائتمان ليس سراً: عدد كبير من النتائج المصنفة بدقة عالية، لمقترضين تعامل معهم المُقرض فعلياً. يقرأ نظام تسجيل النقاط التقليدي بضع عشرات من المتغيرات، معظمها مستمد من ملف مكتب الائتمان، وهو ملخص لتاريخ سداد المقترض الذي تجمعه المكاتب وتبيعه للمقرضين. أما نموذج تعلم الآلة فيمكنه قراءة الآلاف منها، وتميل المتغيرات التي تضيف قيمة تنبؤية إلى أن تكون سلوكية، مستمدة من كيفية سداد المقترضين بدلاً من مجرد ملخص المكتب الائتماني عنهم. المقرضون الذين بُنيت أعمالهم حول النماذج منذ البداية يراكمون هذا التاريخ مع كل قرض يمنحونه، ويتضاعف هذا التأثير. البنك الذي يعمل في مجال الإقراض منذ ثلاثين عاماً يمتلك تاريخاً للمقترضين يفوق ما يمتلكه أي طرف آخر، لكنه عادة لا يستطيع استخدامه بسبب طريقة تخزينه: لقطات شهرية للأرصدة بدلاً من سجلات الأحداث، وأنظمة أساسية تم ترحيلها مرتين حيث يُحفظ سبب إعادة الجدولة في تعليق نصي حر، وتقارير ائتمانية يتم التخلص منها بمجرد اتخاذ القرار.
منصة الإقراض الرقمي الخاصة بك هي مجموعة التدريب
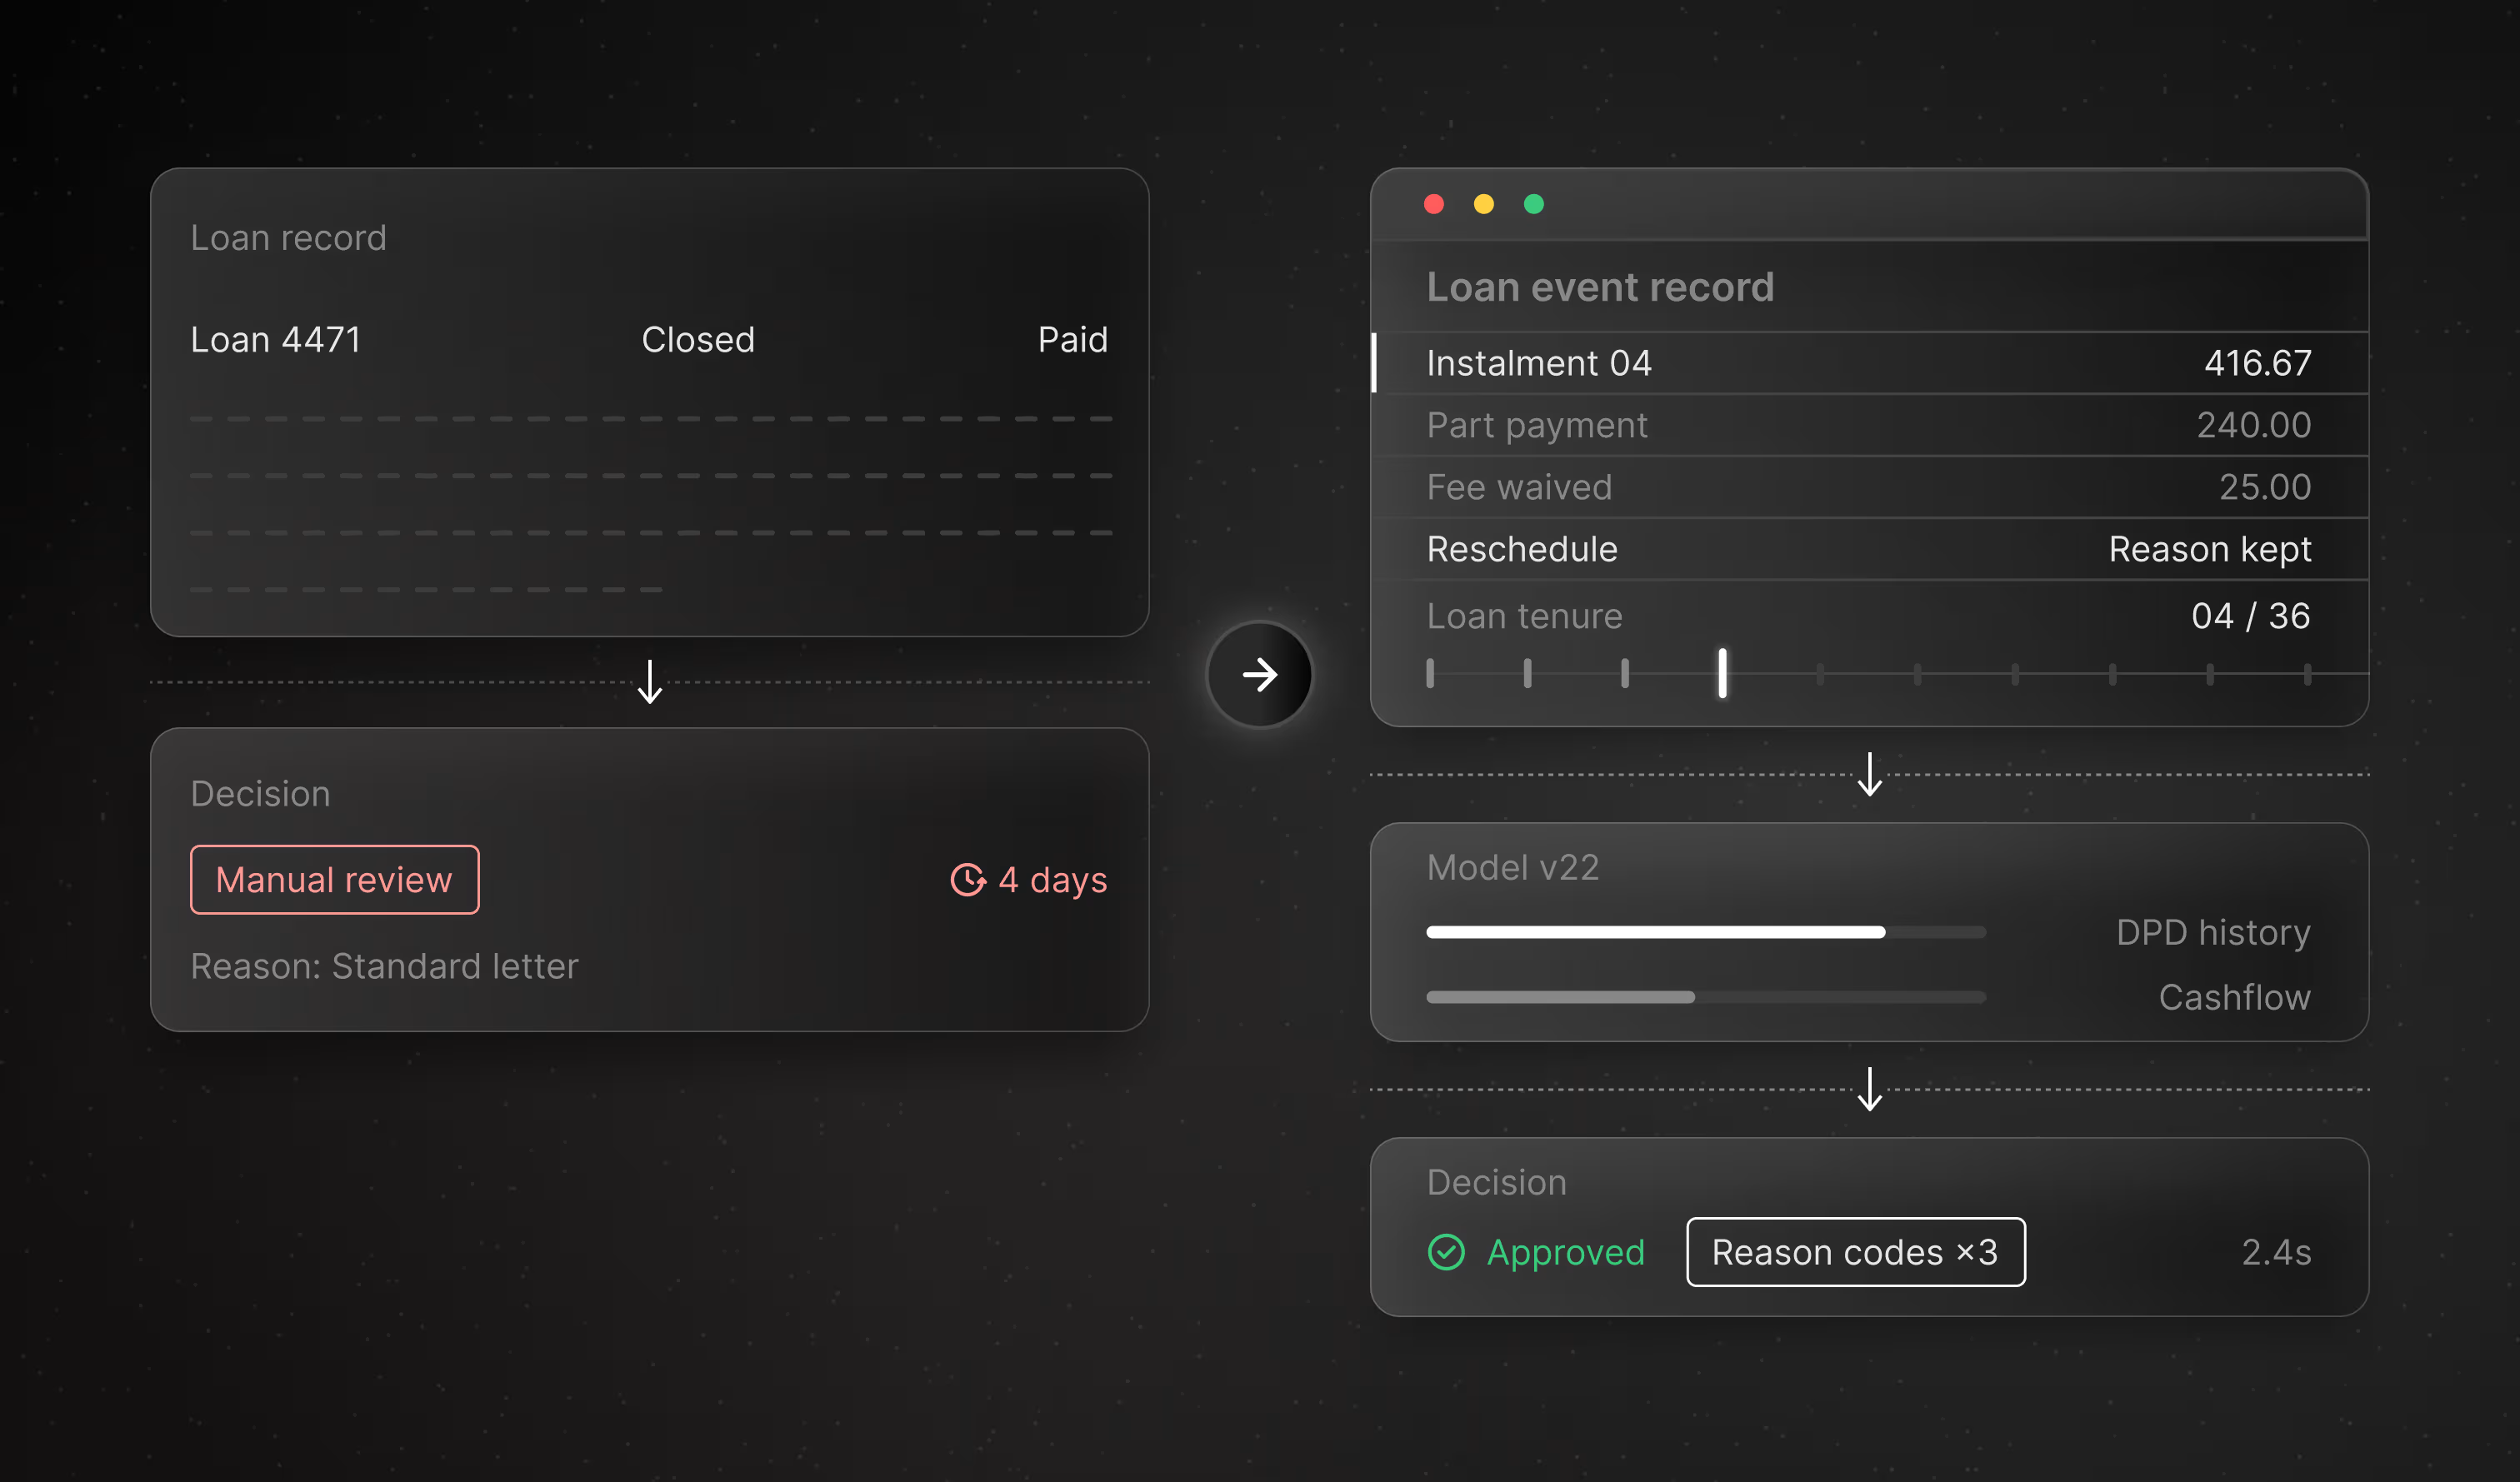
يتعلم النموذج مما حدث، وفقاً لمستوى التفاصيل التي سُجلت بها الأحداث. لنأخذ قرضاً شخصياً بقيمة 15,000 دولار أمريكي لمدة 36 شهراً. إذا سُجل القرض بشكل جيد، فإنه يترك 36 قسطاً مجدولاً، لكل منها تاريخ استحقاق، وتاريخ استلام، ومبلغ، وقناة دفع، بالإضافة إلى دفعتين جزئيتين، والرسوم التي أعفى مدير الفرع المقترض منها في الشهر التاسع، وإعادة الجدولة في الشهر الرابع عشر وسببها، وعدد أيام التأخر في السداد في كل مرحلة، وعملية التحصيل التي تمت بعد 20 شهراً من شطب القرض. أما إذا سُجل بالطريقة التي تتبعها العديد من الأنظمة الأساسية، فإن القرض نفسه يترك سطراً واحداً فقط: مغلق، تم السداد بالكامل. النسخة الأولى فقط هي التي تقدم للنموذج أي فائدة تعليمية.
هذا هو الدور المزدوج لإدارة حسابات القروض. فجدولة السداد، وتراكم الفوائد، وحساب الرسوم، وإعادة الجدولة، وأنشطة التحصيل، كلها تولد أحداثاً، وهذه الأحداث هي التصنيفات التي يتدرب عليها النموذج. المؤسسات التي تحتفظ بهذه البيانات على مستوى الحدث، مع إرفاق رموز الأسباب، ينتهي بها المطاف بامتلاك مجموعة بيانات لا يمكن لأي بائع توفيرها لهم، لأنها تصف مقترضيهم هم وفقاً لسياساتهم الخاصة.
دوّن القرار أثناء اتخاذه
تتطلب كل أنظمة ائتمان المستهلك تقريباً من المُقرض إبلاغ المتقدم المرفوض بالسبب، وبشكل محدد بما يكفي لاتخاذ إجراء بشأنه. في الولايات المتحدة، يتخذ هذا شكل إشعار بالإجراء السلبي يوضح الأسباب الرئيسية. وفي أوروبا، يأتي ذلك من خلال قواعد حماية البيانات التي تحكم القرارات المتخذة بوسائل آلية. وقد أصدرت الجهات التنظيمية في جميع أنحاء آسيا والخليج نسخها الخاصة، وأكد المشرفون في كل مكان بطريقة أو بأخرى أن النموذج الذي لا يمكن تفسيره لا يفي بالالتزام القانوني.
الوفاء بهذا الالتزام هو مسألة الاحتفاظ بعدد قليل من الحقول أثناء اتخاذ القرار. يجب أن تخزن عملية اتخاذ القرار الائتماني الآلي، مقابل سجل الطلب، إصدار النموذج الذي قام بتقييمه، وقيم السمات كما كانت في ذلك الطابع الزمني، والتقرير الائتماني ووقت سحبه، والنتيجة، ورموز الأسباب المرتبة، وقواعد السياسة التي تم تفعيلها، وأي تدخل بشري مع تبريره المذكور. المؤسسات التي تتعامل مع هذا كمشكلة تحليلية، يتم تصديرها إلى مستودع بيانات وإعادة تجميعها من قبل فريق البيانات بعد ربع سنة، لا يمكنها الإجابة على سؤال حول متقدم واحد من شهر فبراير دون فتح مشروع كامل.
السجل نفسه يؤدي العمل الرقابي. تتلخص توقعات مخاطر النماذج عبر الأنظمة الإشرافية الرئيسية في ثلاثة أمور: التطوير الموثق، والتحقق المستقل من قبل شخص لم يقم ببناء النموذج، والمراقبة المستمرة بمجرد تفعيله. تتطلب جميع هذه الأمور تسجيل قرارات الإنتاج مع المدخلات التي استندت إليها، بدلاً من الاعتماد على دفتر ملاحظات التطوير وملخص العرض التقديمي. المقرض الذي يعمل في أسواق متعددة يستفيد من هذا أكثر من المقرض الذي يعمل في سوق واحدة، لأن سجل قرار واحد يجيب على أي التزام محلي ينطبق.
التدخلات البشرية هي أثمن البيانات التي تمتلكها
يظل مسؤولو الاكتتاب في الصورة لسنوات بعد تفعيل النموذج الأول، مما يجعل التدخل البشري حدثاً متكرراً يستحق التوثيق بشكل صحيح: ما قاله النموذج، وما فعله مسؤول الاكتتاب بدلاً منه، والسبب الذي قدمه، وكيف كان أداء ذلك القرض لاحقاً. إذا تمت هذه العملية عبر البريد الإلكتروني وملاحظات الحالة، فلن يصبح هذا التقييم أبداً بيانات تدريب، وسيتم بناء النموذج الثاني على نفس التاريخ المحدود الذي بُني عليه الأول.
ابدأ حيث تكون العوائد قابلة للإثبات بالفعل
استخراج البيانات من المستندات يحقق عوائد سريعة لأنه يحل محل العمل اليدوي: كشوف الحسابات، وقسائم الرواتب، والتراخيص التجارية التي يتم تحليلها إلى حقول منظمة في طلب القرض عبر الإنترنت، مع التحقق من الدخل من خلال تفاصيل المعاملات بدلاً من إدخالها يدوياً مرتين. التحصيل والاسترداد هو الحالة الأخرى القريبة المدى، حيث يتم ترتيب الحسابات حسب الاستجابة المتوقعة وتوقيت التواصل بناءً على ذلك بدلاً من تشغيل وتيرة تذكير واحدة عبر المحفظة بأكملها. كلاهما ينتج وفورات في غضون ربع سنة، وكلاهما يولد بيانات مصنفة سيحتاجها نموذج الاكتتاب لاحقاً: أي المستندات تم تحليلها بوضوح، وأي تذكير سبق عملية السداد، وأي مقترض استجاب في المحاولة الثانية. تغطي واجبات المعاملة العادلة كيفية تعامل المُقرض مع المقترض المتعثر وكذلك كيفية اتخاذ قرار بشأن الطلب، لذا فإن قرارات المعاملة هذه تحتاج إلى تسجيل بنفس شروط رفض الطلب.
الإنتاج يعني أنه يمكنك تغيير النموذج في يوم ثلاثاء
يحتاج النموذج في مرحلة الإنتاج إلى وتيرة إعادة تدريب، ونظام تشغيل نموذجين (الأساسي والمنافس) جنباً إلى جنب، ووضع تجريبي يقوم فيه الإصدار الجديد بتقييم الطلبات الحقيقية دون اتخاذ قرارات بشأنها، وذلك لمقارنة مخرجات كلا النموذجين بالنتائج الفعلية. يجب أن يكون نشر إصدار جديد مجرد تغيير في الإعدادات؛ فإذا تطلب الأمر دورة إصدار كاملة للنظام الأساسي، فإن النموذج سيتقادم في مكانه وستتراجع دقته مع تغير السوق الذي تدرب عليه.
يندرج زمن الاستجابة ضمن السياق ذاته؛ فعملية اتخاذ القرار اللحظي تتطلب سمات تُحسب بناءً على الأرصدة الحالية، لذا فإن جهة الإقراض التي تقيّم المتقدم بناءً على بيانات مجمعة من الليلة الماضية، إنما تمنح حداً ائتمانياً بناءً على أموال قد تكون أُنفقت بالفعل.
عندما يحين وقت المساءلة، سيكون السؤال حول متقدم واحد في يوم واحد: ما الذي رآه النموذج، وأي إصدار قام بتقييمه، وما هي الأسباب التي أُدرجت في الإشعار، ومن الذي تجاوز قرار النموذج ولماذا. لا يمكن إعادة بناء أي من هذه التفاصيل بعد عامين إذا لم يتم توثيقها أثناء فترة خدمة القرض.