


Đã từng có thời các doanh nghiệp mở rộng ra quốc tế theo từng giai đoạn: thành lập pháp nhân tại địa phương, mở tài khoản ngân hàng địa phương, phát hành thẻ địa phương và quản lý rủi ro tiền tệ riêng biệt. Mô hình đó mặc định rằng địa lý là yếu tố định hình thương mại.
Ngày nay, điều đó không còn đúng nữa. Các doanh nghiệp kỹ thuật số khởi đầu toàn cầu ngay từ ngày đầu tiên. Nhân sự làm việc từ xa xuyên biên giới. Người tiêu dùng mua hàng từ các nền tảng cách xa hàng ngàn cây số mà không cần đắn đo. Tuy nhiên, phần lớn cơ sở hạ tầng tài chính vẫn mặc định sử dụng một loại tiền tệ cơ sở duy nhất. Ví và thẻ đa tiền tệ là một phần của quá trình điều chỉnh này. Chúng định hình lại tiền tệ như một lớp có thể cấu hình trong một hệ thống thống nhất.
Ví đa tiền tệ là gì?
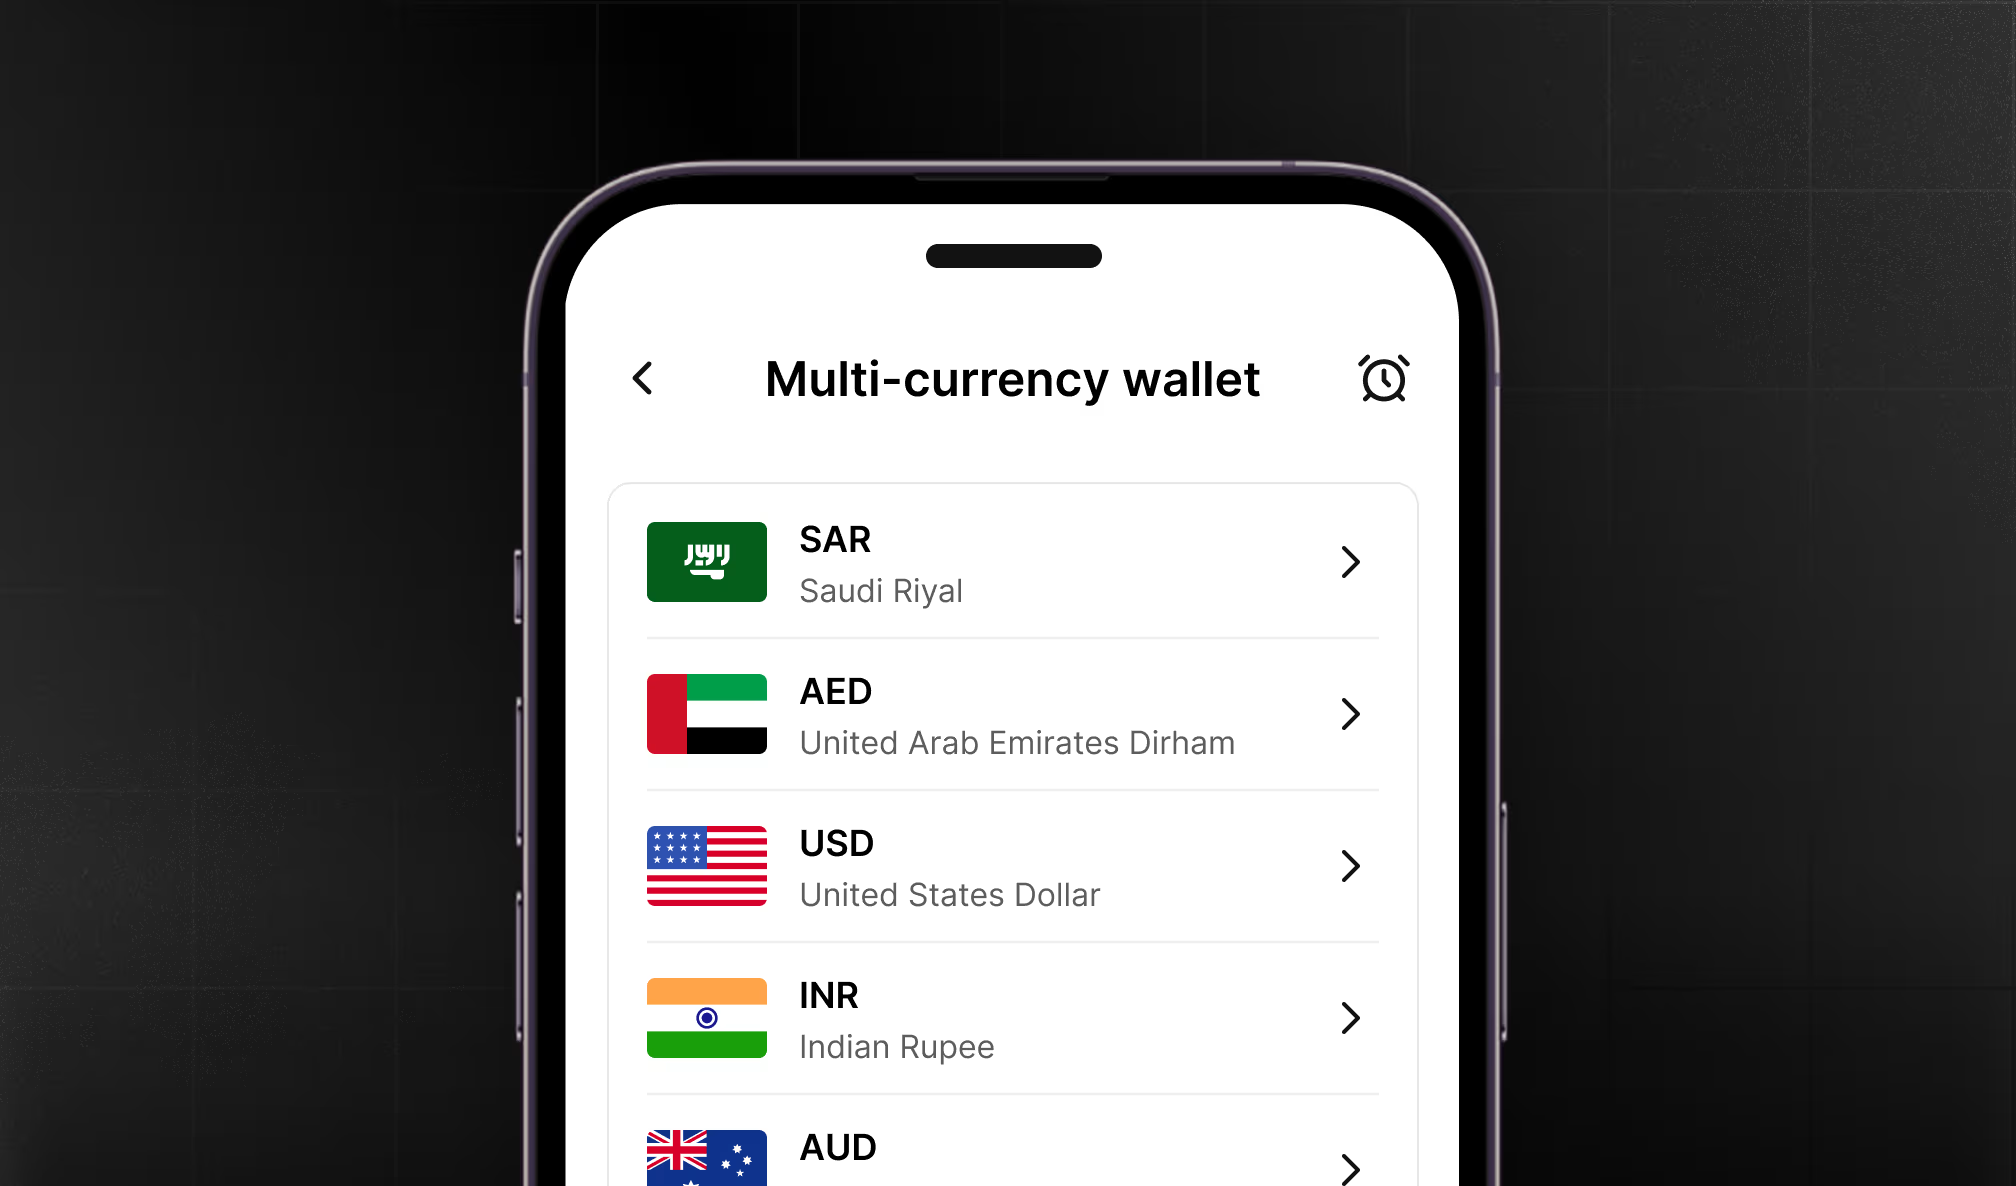
Ví đa tiền tệ là một tài khoản tài chính cho phép người dùng lưu trữ, quản lý, gửi, nhận và chuyển đổi nhiều loại tiền tệ trong cùng một hệ thống. Thay vì phải duy trì các tài khoản ngân hàng riêng biệt ở nhiều khu vực pháp lý khác nhau, người dùng có thể giữ số dư bằng nhiều loại tiền tệ, nhận tiền, chuyển đổi giữa các loại tiền và chi tiêu trực tiếp từ số dư đã chọn. Đối với cá nhân, điều này giúp giảm bớt rào cản khi kiếm tiền, tiết kiệm hoặc chi tiêu quốc tế.
Đối với doanh nghiệp, nó đơn giản hóa các hoạt động xuyên biên giới như thanh toán cho nhà cung cấp toàn cầu, nhận thanh toán từ khách hàng quốc tế, quản lý rủi ro tỷ giá (FX) và hợp nhất ngân quỹ trên các thị trường. Về cốt lõi, ví đa tiền tệ tách biệt việc quản lý tiền tệ khỏi những hạn chế của ngân hàng truyền thống theo địa lý.
Thẻ đa tiền tệ là gì?
Thẻ đa tiền tệ thường được liên kết với ví đa tiền tệ. Nó cho phép người dùng chi tiêu trực tiếp từ số dư của các loại tiền tệ cụ thể. Thẻ có thể được phát hành dưới dạng thẻ trả trước, thẻ ghi nợ, thẻ ảo và trong một số trường hợp là sản phẩm tín dụng tích hợp. Khi một giao dịch diễn ra bằng loại tiền tệ được hỗ trợ, thẻ sẽ trừ trực tiếp vào số dư tương ứng. Nếu không có số dư bằng loại tiền đó, hệ thống sẽ tự động chuyển đổi ngoại tệ theo thời gian thực. Kết quả là trải nghiệm chi tiêu xuyên biên giới liền mạch chỉ với một chiếc thẻ duy nhất. Không chỉ là sản phẩm tiện ích khi du lịch, đây còn là một bề mặt tài chính có thể lập trình được đặt trên cơ sở hạ tầng ví.
Tại sao chúng ngày càng phổ biến
1. Thương mại xuyên biên giới là mặc định, không phải ngoại lệ
Các doanh nghiệp kỹ thuật số vận hành toàn cầu ngay từ khi mới thành lập. Các sàn thương mại điện tử, nền tảng SaaS, nền kinh tế sáng tạo và các sản phẩm fintech đều phục vụ người dùng ở nhiều khu vực pháp lý. Việc hỗ trợ trải nghiệm bằng nội tệ giúp cải thiện tỷ lệ chuyển đổi, niềm tin của người dùng và tính minh bạch về giá cả. Cơ sở hạ tầng đa tiền tệ cho phép thực hiện điều này trên quy mô lớn.
2. Minh bạch về tỷ giá và kiểm soát chi phí
Các mô hình ngân hàng truyền thống thường áp dụng biên độ ngoại hối không minh bạch và phí chuyển đổi ngay tại thời điểm giao dịch. Ví đa tiền tệ cho phép người dùng chủ động chuyển đổi, giữ số dư để chuẩn bị cho việc chi tiêu và tối ưu hóa thời điểm giao dịch ngoại hối. Điều này chuyển quyền kiểm soát từ tổ chức sang người dùng hoặc doanh nghiệp.
3. Đơn giản hóa vận hành cho doanh nghiệp
Nếu không có cơ sở hạ tầng đa tiền tệ, các doanh nghiệp thường phải dựa vào nhiều tài khoản ngân hàng ở các khu vực pháp lý khác nhau, quy trình đối soát thủ công, các nhà môi giới ngoại hối bên ngoài và các hệ thống quản lý ngân quỹ rời rạc. Một chiếc ví hợp nhất sẽ gộp các số dư tiền tệ vào một lớp vận hành duy nhất, giúp cải thiện khả năng hiển thị và quản lý thanh khoản.
4. Tài chính nhúng và mô hình nền tảng
Các nền tảng hiện đại ngày càng tích hợp trực tiếp các dịch vụ tài chính vào hệ sinh thái của họ. Các sàn thương mại điện tử, nhà cung cấp dịch vụ trả lương và các nền tảng SaaS theo ngành dọc sử dụng ví đa tiền tệ để tiếp cận người dùng toàn cầu, thực hiện thanh toán xuyên biên giới, phát hành thẻ liên kết với số dư ví và tạo doanh thu thông qua ngoại hối và phí trao đổi. Trong bối cảnh này, khả năng đa tiền tệ trở thành một yếu tố cốt lõi của sản phẩm chứ không phải là một tính năng bổ sung.
Cách thức hoạt động của ví đa tiền tệ
Ở cấp độ cấu trúc, ba thành phần cốt lõi hoạt động cùng nhau.
1. Tài khoản tiền tệ
Đằng sau giao diện ví là các tài khoản phụ được ghi sổ cho từng loại tiền tệ được hỗ trợ. Mỗi số dư được theo dõi độc lập. Khi tiền được nhận bằng USD, nó sẽ được ghi nhận vào sổ cái USD. Điều tương tự cũng áp dụng cho EUR, GBP hoặc bất kỳ loại tiền tệ nào khác được hỗ trợ. Cấu trúc này cho phép tách biệt tiền tệ thực sự thay vì liên tục chuyển đổi sang một loại tiền tệ cơ sở.
2. Công cụ ngoại hối
Khi người dùng chuyển đổi giữa các loại tiền tệ, ví sẽ báo giá, áp dụng biên độ hoặc phí, thực hiện chuyển đổi và cập nhật số dư sổ cái tương ứng. Trong các hệ thống tiên tiến, ngoại hối có thể được xử lý theo thời gian thực, theo lô, được phòng ngừa rủi ro và tích hợp với các nhà cung cấp thanh khoản. Đối với các nền tảng, lớp này thường đại diện cho một cơ hội tạo doanh thu.
3. Mạng lưới thanh toán và quyết toán
Ví kết nối với các mạng lưới thanh toán và hệ thống ngân hàng để nhận chuyển khoản nội địa, gửi thanh toán xuyên biên giới, hỗ trợ giao dịch thẻ và quyết toán thanh toán cho người bán. Cơ sở hạ tầng này thường tích hợp các hệ thống bù trừ nội địa, các tổ chức thẻ và mạng lưới ngân hàng đại lý. Trải nghiệm ví giúp trừu tượng hóa sự phức tạp này đối với người dùng cuối.
Cách thức hoạt động của thẻ đa tiền tệ
Thẻ đa tiền tệ hoạt động dựa trên số dư ví. Khi một giao dịch được bắt đầu:
- Người bán gửi yêu cầu ủy quyền bằng nội tệ.
- Đơn vị phát hành kiểm tra xem có số dư tiền tệ tương ứng hay không.
- Nếu có, tiền sẽ được giữ lại từ số dư đó.
- Nếu không, quá trình chuyển đổi ngoại hối sẽ được kích hoạt từ số dư tiền tệ khác.
- Quyết toán diễn ra thông qua mạng lưới thẻ.
Đối với người dùng, quy trình này diễn ra hoàn toàn ẩn. Nhưng về mặt hạ tầng, nó đòi hỏi sự phối hợp nhịp nhàng giữa sổ cái ví, công cụ ngoại hối (FX), bộ xử lý phát hành, mạng lưới thẻ và ngân hàng thanh toán. Lớp điều phối này chính là yếu tố cho phép một chiếc thẻ duy nhất có thể hoạt động như thẻ nội địa tại nhiều thị trường khác nhau.
Sự chuyển dịch rộng lớn hơn
Thẻ và ví đa tiền tệ phản ánh một bước chuyển mình lớn hơn trong kiến trúc tài chính: từ các tài khoản bị giới hạn trong phạm vi quốc gia sang các hệ thống tài chính có thể lập trình, vận hành qua API và kết nối toàn cầu. Khi các dịch vụ tài chính tiến tới các lớp hạ tầng thống nhất, khả năng quản lý đa tiền tệ một cách tự nhiên sẽ trở thành nền tảng cốt lõi.
Trong một thế giới mà các doanh nghiệp mở rộng quy mô toàn cầu ngay từ khi mới thành lập và các cá nhân mặc định hoạt động xuyên biên giới, sự linh hoạt về tiền tệ đang dần trở thành tiêu chuẩn.


