


Dari BNPL ke RNPL hingga SNBL: Bagaimana konsep ‘bayar nanti’ berkembang pesat
Bayangkan seseorang yang menjalani kehidupan biasa pada tahun 2026.
Sewa tempat tinggalnya jatuh tempo pada tanggal satu. Ia membaginya ke dalam dua periode gajian menggunakan platform yang membayar pemilik properti di muka. Belanja kebutuhan pokoknya menggunakan kartu yang memungkinkannya melunasi di akhir bulan. Ponselnya dicicil selama 24 bulan, digabungkan ke dalam paket layanannya. Dan ia baru saja memesan tiket pesawat untuk liburan yang dibayarnya melalui fasilitas BNPL.
Ia mungkin tidak terlalu memikirkannya. Namun, setiap perilaku ini menandakan pergeseran struktural dalam cara orang berhubungan dengan uang; waktu pembayaran dan waktu konsumsi tidak perlu lagi bersamaan.
Gagasannya sudah lama ada. Yang berubah adalah segalanya.
Konsep bayar nanti bukanlah hal baru. Faktanya, konsep ini sudah ada sejak lama.
Pada awal abad ke-20, pabrik-pabrik di Amerika memproduksi mesin cuci, lemari es, dan radio secara massal, dan sebagian besar dapat dibeli secara cicilan dari vendor. Layaway sebagai skema formal menjadi tersebar luas selama era Depresi tahun 1930-an, ketika peritel menyimpan barang sementara pelanggan membayar secara bertahap. "Rencana Pembayaran Mingguan" milik Ford, di mana pembeli menyetor sejumlah kecil uang sampai mereka memiliki cukup dana untuk mengambil barang, akhirnya dikalahkan oleh General Motors yang menawarkan hal sebaliknya: bawa pulang mobil hari ini dan bayar selama setahun. Orang Amerika memilih mobil sekarang. Mereka selalu memilih untuk mendapatkan barangnya sekarang.
Kartu kredit mengikuti logika yang sama dalam skala besar. Diners Club diluncurkan pada tahun 1950 menggunakan kartu berbahan karton. Bank of America mengirimkan dua juta kartu kepada nasabah di California pada tahun 1958, membiayai pembelian dan mengenakan bunga atas saldo yang belum dibayar. Pada akhir Perang Korea, kredit bergulir telah menjadi fitur utama perdagangan Amerika. Pada tahun 1929, sepertiga dari seluruh penjualan ritel sudah dibiayai dengan kredit.
Keinginan untuk memisahkan kepemilikan dari pembayaran mungkin terlihat seperti produk era ponsel pintar. Namun, sebenarnya ini adalah sifat dasar manusia yang telah dimonetisasi oleh para pedagang selama berabad-abad.
Apa yang berubah, mulai awal 2010-an, adalah tiga hal: ponsel pintar menempatkan keputusan kredit di saku setiap orang; API memungkinkan keputusan tersebut disematkan secara tidak terlihat ke dalam alur pembayaran apa pun; dan data waktu nyata membuat penjaminan emisi cukup cepat sehingga tidak menimbulkan hambatan.
Ekspansi, kategori demi kategori
Logika bayar nanti merambah ke hampir setiap kategori pengeluaran konsumen yang berarti, dan setiap ekspansi membuka segmen konsumen yang tidak pernah ditargetkan oleh produk aslinya.
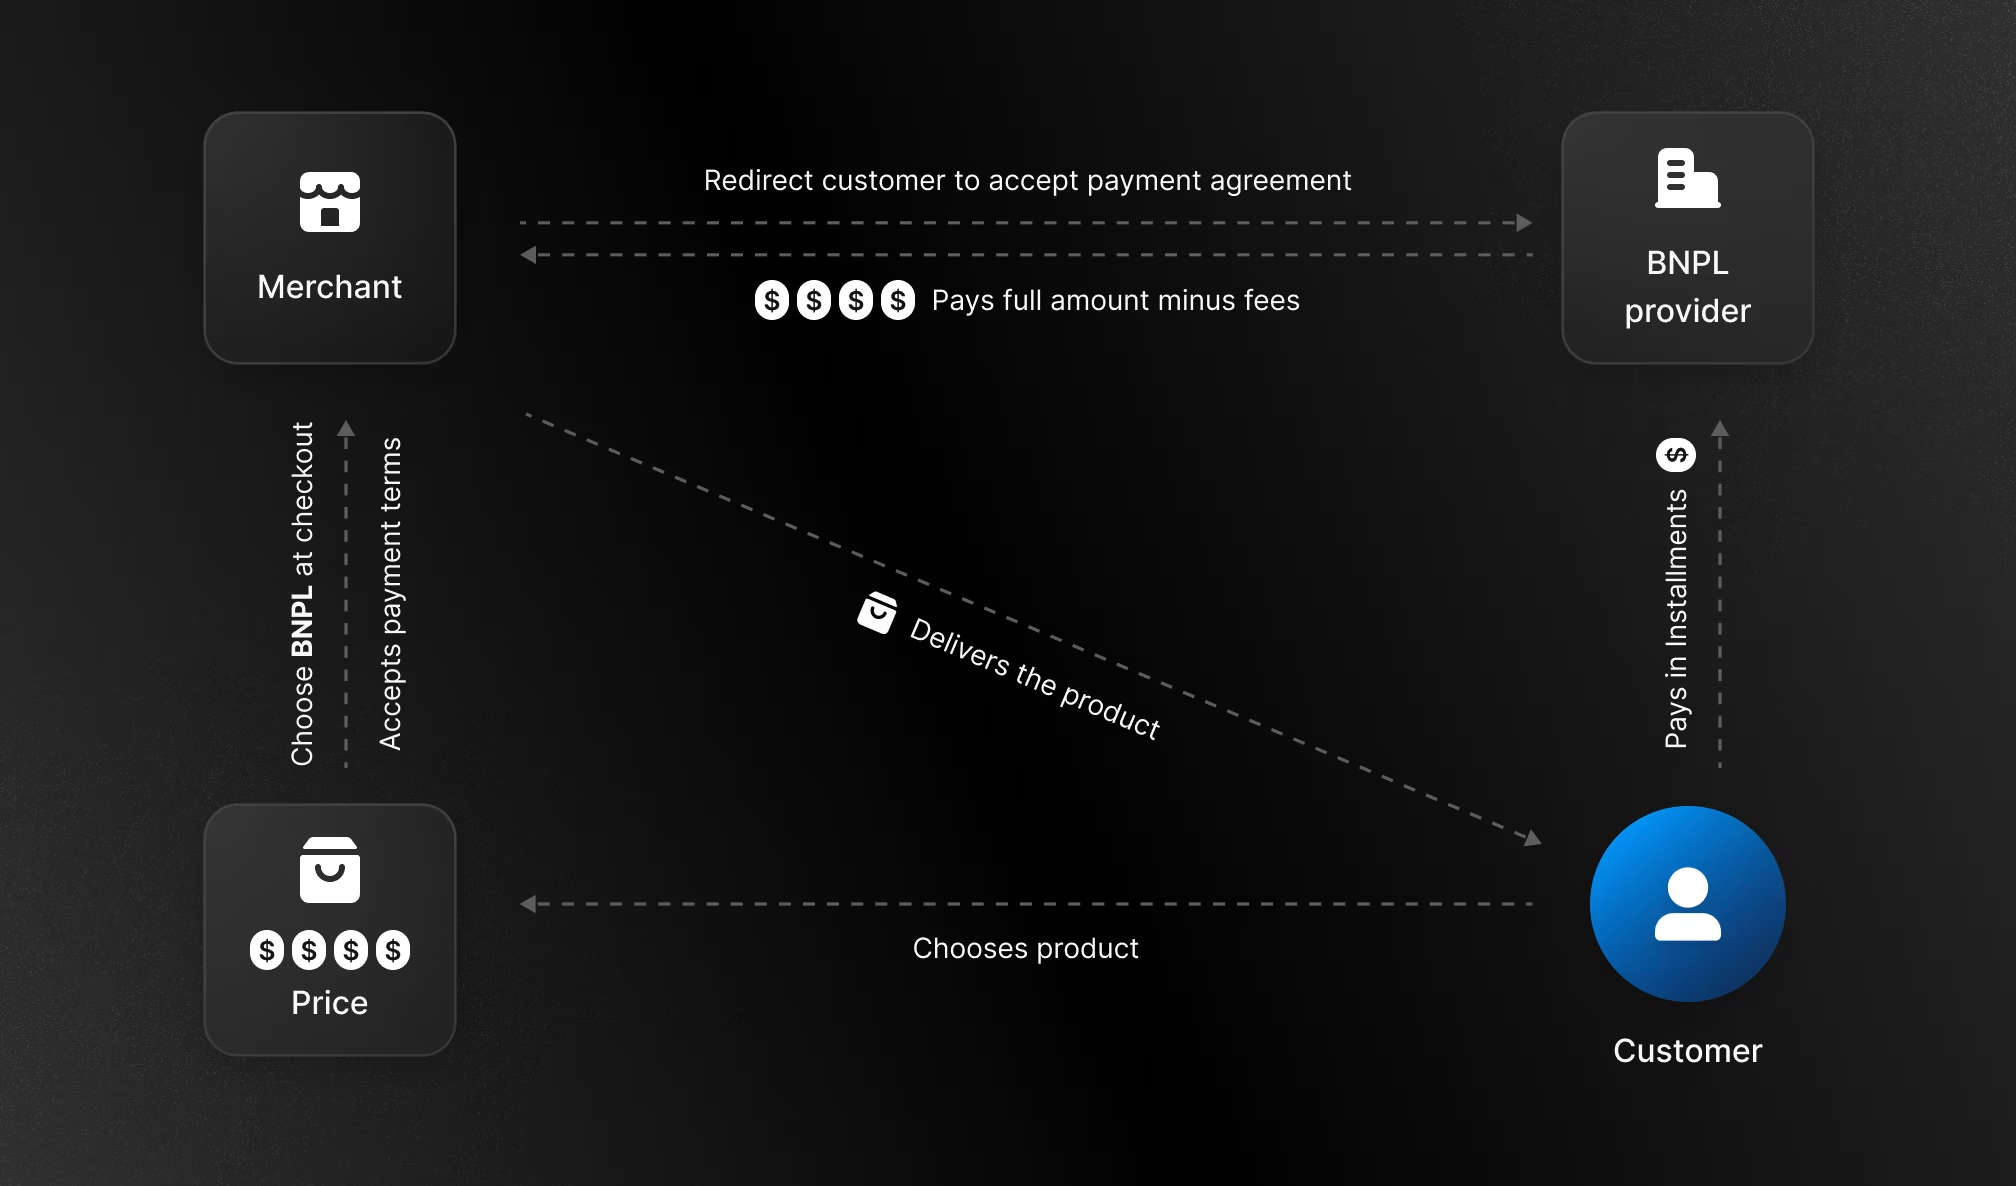
BNPL tetap menjadi bentuk yang paling dikenal. Konsumen yang dilayaninya sudah umum diketahui: lebih muda, kurang terlayani perbankan atau enggan menggunakan kredit, berbelanja daring, dan tertarik dengan pembayaran cicilan tanpa bunga saat checkout. Produk ini sangat pas dengan infrastruktur ritel yang ada; widget di checkout, keputusan kredit ringan, empat kali cicilan.
RNPL bergerak ke wilayah yang sama sekali berbeda. Sewa tempat tinggal adalah pengeluaran bulanan terbesar bagi sebagian besar rumah tangga, dan jumlahnya besar serta jatuh tempo pada tanggal tetap, terlepas dari kapan gaji diterima. Ketegangan yang ditimbulkan bagi pekerja lepas, penerima komisi, dan siapa pun dengan siklus gaji dua mingguan bersifat struktural. Di Dubai, Keyper meluncurkan pasar RNPL yang membayar pemilik properti dengan sewa tahunan penuh di muka sementara penyewa membayar kembali setiap bulan.
SNBL membalikkan model ini sepenuhnya. Alih-alih memberikan kredit kepada konsumen, pedagang menyimpan setoran progresif konsumen hingga jumlah pembelian tercapai. Tanpa risiko kredit. Tanpa bunga. Tanpa tunggakan. Konsumen berkomitmen untuk pembelian di masa depan; pedagang menerima jalur modal bebas bunga. Model ini sangat cocok untuk pembelian bernilai tinggi, perjalanan, dan barang mewah; kategori di mana konsumen ingin merencanakan, bukan meminjam.
Pembiayaan pendidikan telah menjadi salah satu vertikal dengan pertumbuhan tercepat dalam BNPL di pasar berkembang. Pinjaman pendidikan tradisional memerlukan riwayat kredit, agunan, dan siklus persetujuan yang justru mengecualikan keluarga yang paling membutuhkan akses ke pembelajaran. Penyedia seperti ZestMoney telah bermitra dengan universitas dan pusat pelatihan kerja untuk menawarkan rencana cicilan biaya kuliah.
Layanan kesehatan menghadirkan kebutuhan yang paling jelas sekaligus medan yang paling kompleks. Platform seperti PayZen menawarkan rencana pembayaran yang dipersonalisasi dan bebas bunga kepada pasien untuk biaya kesehatan, melalui kemitraan dengan penyedia layanan.
Perjalanan mungkin merupakan perluasan yang paling intuitif dari semuanya. MakeMyTrip kini memungkinkan pelanggan membayar 10–40% di muka untuk penerbangan internasional dan melunasi sisanya dalam waktu 45 hari.
Masalah infrastruktur
Bagi konsumen, perluasan kategori terlihat mulus. Pengalamannya bersih. Keputusannya instan. Produknya terasa seperti satu kesatuan.
Namun dari sisi lembaga keuangan yang mencoba membangunnya: terdapat enam produk berbeda, masing-masing dengan profil risiko, logika penjaminan, perlakuan regulasi, dan persyaratan operasional yang berbeda pula.
BNPL melibatkan transaksi bernilai kecil, frekuensi tinggi, dan keputusan kredit lunak. RNPL melibatkan kewajiban besar dan berulang yang terikat pada hukum perumahan dan perjanjian sewa. Pembayaran nanti untuk layanan kesehatan melibatkan HIPAA, kode penagihan penyedia, dan volatilitas pembayaran yang terkait dengan peristiwa kehidupan. Pembiayaan pendidikan memiliki jadwal semester, risiko putus sekolah, dan jangka waktu pelunasan yang panjang. Pembiayaan perjalanan memiliki risiko pembatalan, paparan musiman, dan komplikasi karena hal yang dibiayai belum terjadi.
Setiap produk ini memerlukan model pengambilan keputusan pinjaman yang berbeda, perlakuan buku besaryang berbeda, logika pencairan yang berbeda, dan tumpukan kepatuhan regulasi yang berbeda. Sebagian besar lembaga keuangan dan fintech yang mencoba membangun di ruang ini berusaha menjalankan semuanya dengan infrastruktur yang dirancang untuk satu produk saja: produk cicilan ritel standar.
Di situlah masalah muncul; dalam ketidaksesuaian rekonsiliasi, dalam model kredit yang tidak memperhitungkan faktor risiko yang tepat, dalam pendekatan kepatuhan yang dirancang untuk ritel konsumen namun tidak dapat diterapkan dengan baik pada penagihan layanan kesehatan atau hukum perumahan. Kegagalan ini tidak terlihat oleh konsumen karena pengalaman pengguna dirancang untuk menyerapnya. Biayanya dibebankan secara internal dalam bentuk penghapusan piutang, biaya operasional, dan proses manual yang secara diam-diam menambal celah antara kemampuan infrastruktur dan janji produk.
Perluasan layanan bayar nanti bersifat nyata, struktural, dan tidak menunjukkan tanda-tanda melambat. Namun, pertanyaan mendasarnya adalah apakah infrastruktur di baliknya mampu menahan beban yang diberikan, atau justru perlahan melengkung di bawah tekanan kategori yang tidak pernah dirancang untuk dilayaninya.
Kembali ke wanita yang memesan liburannya. Paket perjalanan enam kali cicilan dikonfirmasi dalam tiga detik. Sewa yang terbagi ke dalam siklus gajinya seolah memang seharusnya begitu. Tanpa ada celah yang terlihat.
Di balik pengalaman itu, terdapat infrastruktur.


