


Hãy thử hình dung về một cá nhân có cuộc sống bình thường vào năm 2026.
Tiền thuê nhà của cô ấy đến hạn vào ngày đầu tháng. Cô ấy chia nhỏ khoản tiền này thành hai đợt thanh toán theo kỳ lương thông qua một nền tảng trả trước cho chủ nhà. Tiền đi chợ được thanh toán bằng thẻ, cho phép cô tất toán vào cuối tháng. Điện thoại được trả góp trong 24 tháng, tích hợp sẵn trong gói cước dịch vụ. Và cô vừa đặt vé máy bay cho một kỳ nghỉ bằng hình thức thanh toán BNPL.
Có lẽ cô ấy không quá bận tâm về điều đó. Nhưng mỗi hành vi này đều báo hiệu một sự thay đổi mang tính cấu trúc trong cách mọi người quản lý tiền bạc; thời điểm thanh toán và thời điểm tiêu dùng không còn nhất thiết phải trùng khớp.
Ý tưởng này vốn đã cũ. Điều thay đổi chính là mọi thứ còn lại.
Khái niệm mua trước trả sau không hề mới. Thực tế, nó đã tồn tại từ rất lâu rồi.
Đầu thế kỷ 20, các nhà máy tại Mỹ sản xuất hàng loạt máy giặt, tủ lạnh và radio, hầu hết đều có thể mua trả góp trực tiếp từ nhà cung cấp. Hình thức mua hàng trả dần (layaway) trở nên phổ biến trong thời kỳ Đại suy thoái những năm 1930, khi các nhà bán lẻ giữ hàng trong khi khách hàng thanh toán theo từng đợt. "Kế hoạch thanh toán hàng tuần" của Ford, nơi người mua gửi từng khoản nhỏ cho đến khi đủ tiền để nhận xe, cuối cùng đã bị General Motors đánh bại bằng cách làm ngược lại: mang xe về ngay hôm nay và trả dần trong một năm. Người Mỹ đã chọn lấy xe ngay. Họ luôn chọn sở hữu món đồ ngay lập tức.
Thẻ tín dụng cũng đi theo logic tương tự ở quy mô lớn hơn. Diners Club ra mắt năm 1950 trên chất liệu bìa cứng. Bank of America đã gửi hai triệu thẻ cho khách hàng tại California vào năm 1958, tài trợ cho các giao dịch mua sắm và tính lãi trên số dư chưa thanh toán. Đến cuối Chiến tranh Triều Tiên, tín dụng xoay vòng đã trở thành đặc điểm cốt lõi của thương mại Mỹ. Năm 1929, một phần ba tổng doanh số bán lẻ đã được tài trợ thông qua hình thức này.
Mong muốn tách biệt việc sở hữu khỏi việc thanh toán có vẻ như là sản phẩm của kỷ nguyên điện thoại thông minh. Nhưng thực tế, đó là một đặc tính của bản chất con người mà các thương nhân đã khai thác từ nhiều thế kỷ nay.
Điều thay đổi, bắt đầu từ đầu những năm 2010, là ba yếu tố: điện thoại thông minh đưa các quyết định tín dụng vào túi của mọi người; các API giúp nhúng những quyết định đó một cách vô hình vào bất kỳ quy trình thanh toán nào; và dữ liệu thời gian thực đã giúp việc thẩm định đủ nhanh để không gây ra bất kỳ trở ngại nào.
Sự mở rộng theo từng danh mục
Logic mua trước trả sau đang tiến vào hầu hết mọi danh mục chi tiêu tiêu dùng quan trọng, và mỗi bước mở rộng lại khai phá một phân khúc khách hàng mà sản phẩm ban đầu chưa từng hướng tới.
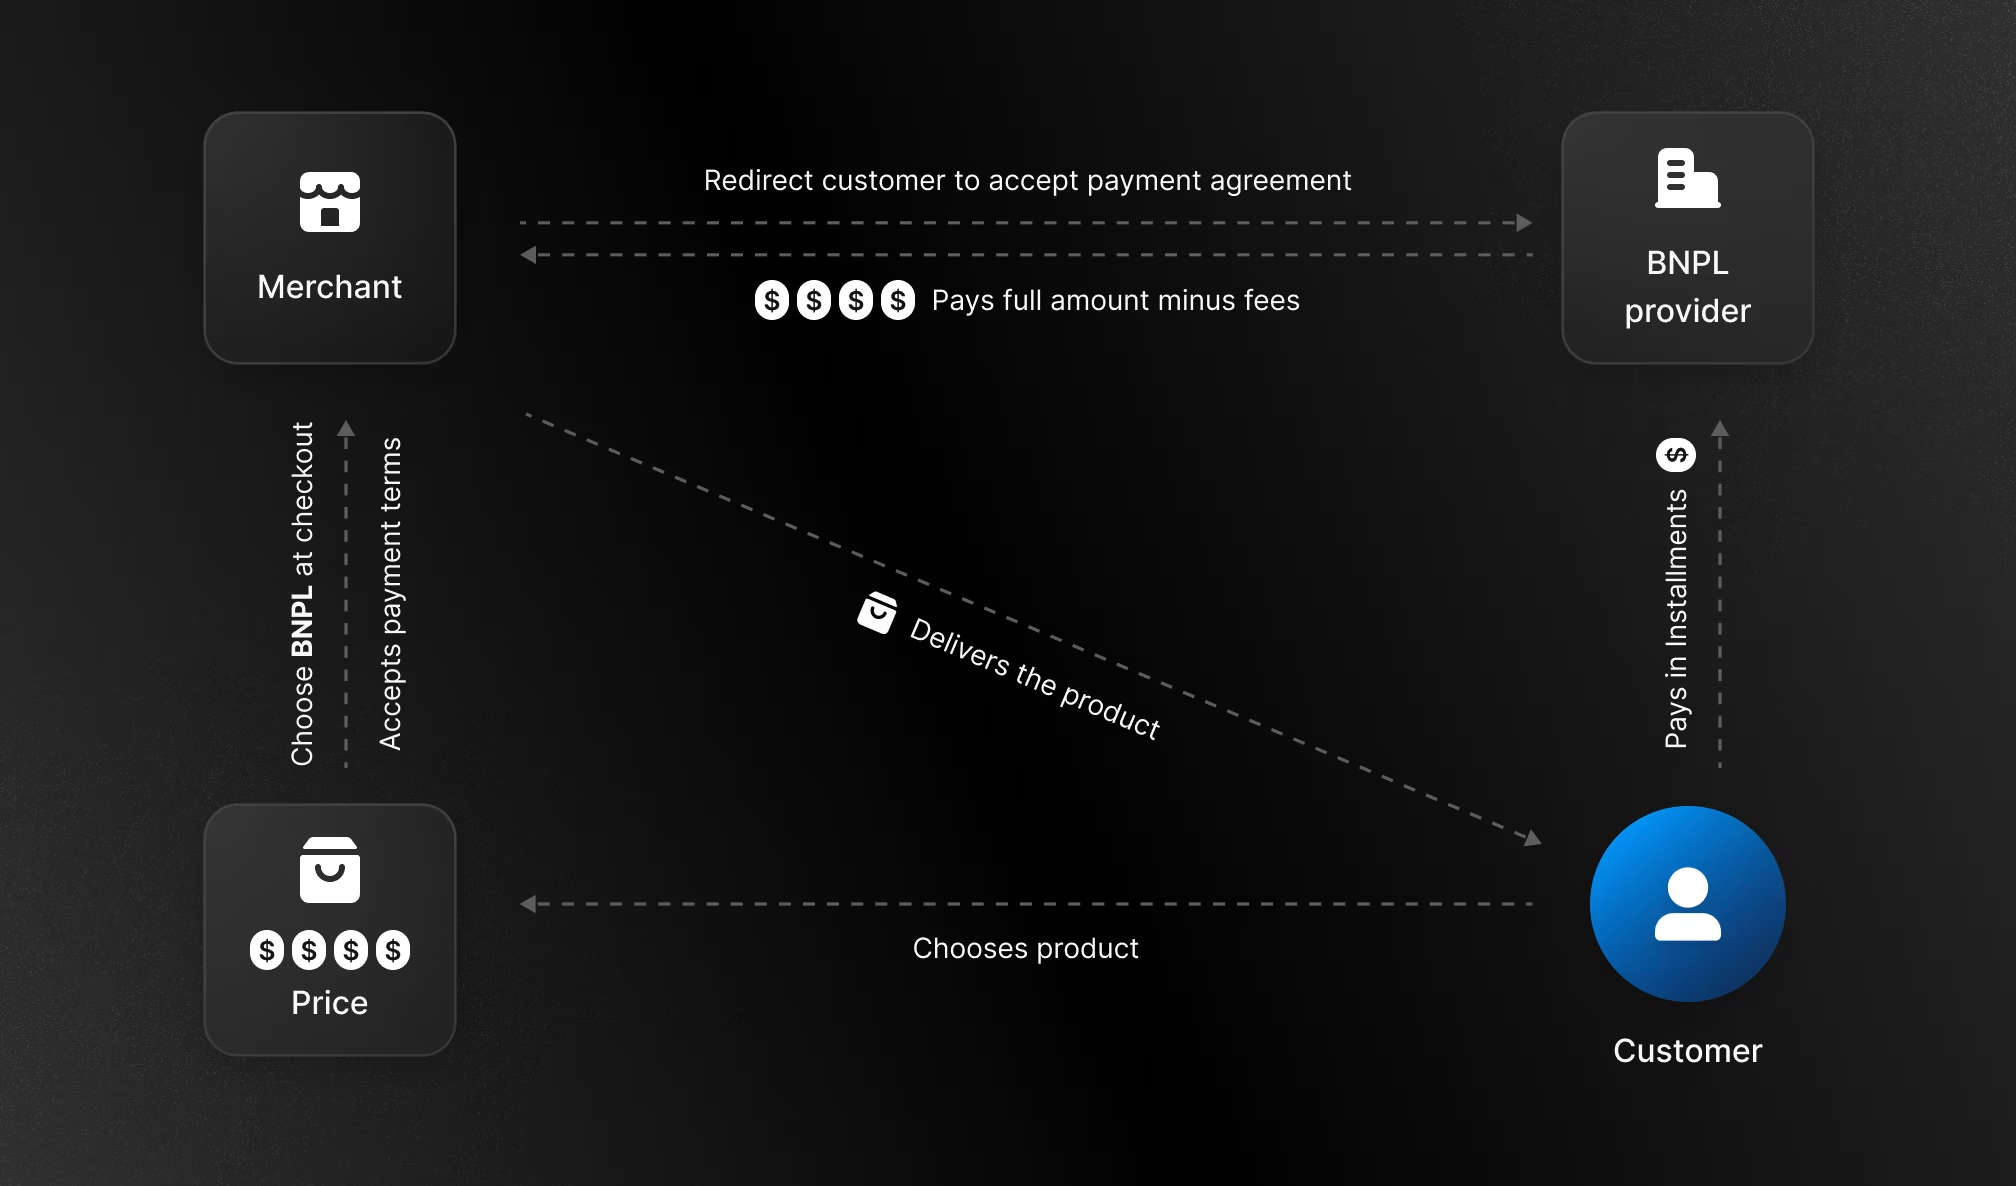
BNPL vẫn là hình thức quen thuộc nhất. Đối tượng khách hàng mà nó phục vụ đã khá rõ ràng: người trẻ, những người chưa tiếp cận được dịch vụ ngân hàng hoặc e ngại tín dụng, mua sắm trực tuyến và bị thu hút bởi hình thức chia nhỏ thanh toán không lãi suất tại quầy. Sản phẩm này khớp hoàn hảo với cơ sở hạ tầng bán lẻ hiện có; một tiện ích tại trang thanh toán, một quyết định tín dụng nhanh và bốn kỳ trả góp.
RNPL tiến vào một lĩnh vực hoàn toàn khác biệt. Tiền thuê nhà là khoản chi phí hàng tháng lớn nhất đối với hầu hết các hộ gia đình, và nó thường là một khoản tiền lớn đến hạn vào một ngày cố định, bất kể ngày nhận lương là khi nào. Sự căng thẳng mà điều này tạo ra cho những người làm nghề tự do, người hưởng hoa hồng và bất kỳ ai nhận lương theo chu kỳ hai tuần một lần là vấn đề mang tính cấu trúc. Tại Dubai, Keyper đã ra mắt một thị trường RNPL, nơi họ trả trước toàn bộ tiền thuê nhà hàng năm cho chủ nhà, trong khi người thuê sẽ trả lại theo tháng.
SNBL đảo ngược hoàn toàn mô hình truyền thống. Thay vì cấp tín dụng cho người tiêu dùng, đơn vị bán hàng sẽ giữ các khoản tiền gửi tích lũy của khách hàng cho đến khi đạt đủ số tiền mua hàng. Không rủi ro tín dụng. Không lãi suất. Không nợ quá hạn. Người tiêu dùng cam kết cho một giao dịch mua sắm trong tương lai; đơn vị bán hàng nhận được một nguồn vốn không lãi suất. Mô hình này đặc biệt phù hợp với các mặt hàng giá trị cao, du lịch và hàng xa xỉ; những danh mục mà người tiêu dùng muốn lập kế hoạch thay vì vay mượn.
Tài chính giáo dục đã trở thành một trong những lĩnh vực tăng trưởng nhanh nhất của BNPL tại các thị trường mới nổi. Các khoản vay giáo dục truyền thống đòi hỏi lịch sử tín dụng, tài sản thế chấp và quy trình phê duyệt phức tạp, vô tình loại bỏ chính những gia đình cần tiếp cận giáo dục nhất. Các nhà cung cấp như ZestMoney đã hợp tác với các trường đại học và trung tâm dạy nghề để cung cấp các gói trả góp học phí.
Chăm sóc sức khỏe là lĩnh vực vừa có nhu cầu rõ ràng nhất, vừa là địa hạt phức tạp nhất. Các nền tảng như PayZen cung cấp cho bệnh nhân các gói thanh toán cá nhân hóa, không lãi suất cho chi phí y tế, thông qua sự hợp tác với các đơn vị cung cấp dịch vụ.
Du lịch có lẽ là lĩnh vực mở rộng trực quan nhất. MakeMyTrip hiện cho phép khách hàng thanh toán trước 10–40% cho các chuyến bay quốc tế và thanh toán phần còn lại trong vòng 45 ngày.
Vấn đề về cơ sở hạ tầng
Đối với người tiêu dùng, việc mở rộng danh mục trông có vẻ liền mạch. Trải nghiệm rất gọn gàng. Quyết định được đưa ra tức thì. Sản phẩm mang lại cảm giác đồng nhất.
Nhưng từ góc độ của một tổ chức tài chính đang cố gắng xây dựng hệ thống này: đó là sáu sản phẩm riêng biệt, mỗi sản phẩm có hồ sơ rủi ro khác nhau, logic thẩm định khác nhau, quy định pháp lý khác nhau và yêu cầu vận hành khác nhau.
BNPL liên quan đến các giao dịch giá trị nhỏ, tần suất cao, quyết định tín dụng nhanh. RNPL liên quan đến các nghĩa vụ định kỳ lớn gắn liền với luật nhà ở và hợp đồng thuê nhà. Thanh toán trả sau trong y tế liên quan đến HIPAA, mã thanh toán của nhà cung cấp và sự biến động trong khả năng hoàn trả gắn liền với các sự kiện trong cuộc sống. Tài chính giáo dục có lịch học theo học kỳ, rủi ro bỏ học và thời gian hoàn trả kéo dài. Tài chính du lịch có rủi ro hủy chuyến, tính mùa vụ và sự phức tạp khi dịch vụ được tài trợ vẫn chưa diễn ra.
Mỗi sản phẩm này đòi hỏi một mô hình quyết định cho vay khác nhau, cách xử lý sổ cáikhác nhau, logic giải ngân khác nhau và hệ thống tuân thủ quy định khác nhau. Hầu hết các tổ chức tài chính và công ty fintech đang cố gắng xây dựng trong lĩnh vực này đều đang cố gắng vận hành tất cả trên một cơ sở hạ tầng được thiết kế cho duy nhất một loại hình: sản phẩm trả góp bán lẻ tiêu chuẩn.
Đó là nơi mọi thứ bắt đầu đổ vỡ; từ những sai lệch trong đối soát, các mô hình tín dụng không tính đến đúng các yếu tố rủi ro, cho đến những phương pháp tuân thủ vốn được thiết kế cho bán lẻ tiêu dùng nhưng lại không thể áp dụng hiệu quả cho thanh toán y tế hay luật nhà ở. Những thất bại này vô hình với người tiêu dùng vì trải nghiệm khách hàng đã được thiết kế để che đậy chúng. Chi phí thực tế lại nằm ở nội bộ doanh nghiệp dưới dạng các khoản xóa nợ, chi phí vận hành và những quy trình thủ công âm thầm khỏa lấp khoảng cách giữa khả năng thực tế của cơ sở hạ tầng và những gì sản phẩm cam kết.
Sự mở rộng của mô hình trả sau là có thật, mang tính cấu trúc và không hề có dấu hiệu chậm lại. Nhưng câu hỏi cốt lõi là liệu cơ sở hạ tầng bên dưới có đủ sức gánh vác trọng tải đang đặt lên nó, hay nó đang âm thầm oằn mình dưới áp lực của những danh mục mà nó vốn không được thiết kế để phục vụ.
Quay lại với người phụ nữ đặt kỳ nghỉ của mình. Kế hoạch du lịch trả góp sáu kỳ được xác nhận chỉ trong ba giây. Tiền thuê nhà được chia nhỏ theo chu kỳ lương của cô ấy như thể mọi thứ vốn dĩ phải như vậy. Không một vết gợn nào lộ ra.
Đằng sau trải nghiệm đó chính là cơ sở hạ tầng.


