


Câu chuyện bắt đầu tại Ai Cập vào năm 1963.
Ahmed Elnaggar đã mở Ngân hàng Tiết kiệm Mit Ghamr tại một thị trấn nhỏ ở vùng Đồng bằng, cung cấp các tài khoản không tính lãi cho nông dân và thương nhân, những người vốn đứng ngoài hệ thống ngân hàng chính thống vì lý do tôn giáo. Không có cổ đông nào yêu cầu lợi nhuận. Tiền gửi được tập hợp lại, đầu tư vào các doanh nghiệp địa phương và lợi nhuận được chia sẻ. Mô hình này rất đơn giản, đáng tin cậy và mang đậm tính địa phương.
Mit Ghamr chỉ tồn tại được bốn năm trước khi áp lực chính trị buộc nó phải đóng cửa. Nhưng ý tưởng đó vẫn tồn tại. Ngân hàng Hồi giáo Dubai mở cửa vào năm 1975 với tư cách là ngân hàng thương mại đầu tiên hoạt động hoàn toàn theo các nguyên tắc Shariah. Từ đó, lĩnh vực này phát triển ổn định tại Malaysia, Bahrain, Pakistan, Vương quốc Anh và Indonesia, xây dựng một hệ sinh thái tài chính riêng biệt song hành cùng hệ thống ngân hàng truyền thống.
Ngày nay, hệ sinh thái đó quản lý khối tài sản ước tính khoảng 5,47 nghìn tỷ USD trên toàn cầu và đang tăng trưởng khoảng 11% mỗi năm. Các tổ chức này không còn nhỏ bé hay mang tính địa phương nữa. Họ là những tập đoàn đa quốc gia, hoạt động tích cực trên nền tảng số và cạnh tranh giành cùng một nhóm khách hàng với bất kỳ ngân hàng bán lẻ hay bán buôn nào khác.
Nhưng cơ sở hạ tầng đằng sau họ lại chưa bắt kịp tốc độ đó.
Ý tưởng thì cũ. Nhưng kỹ thuật thì không.
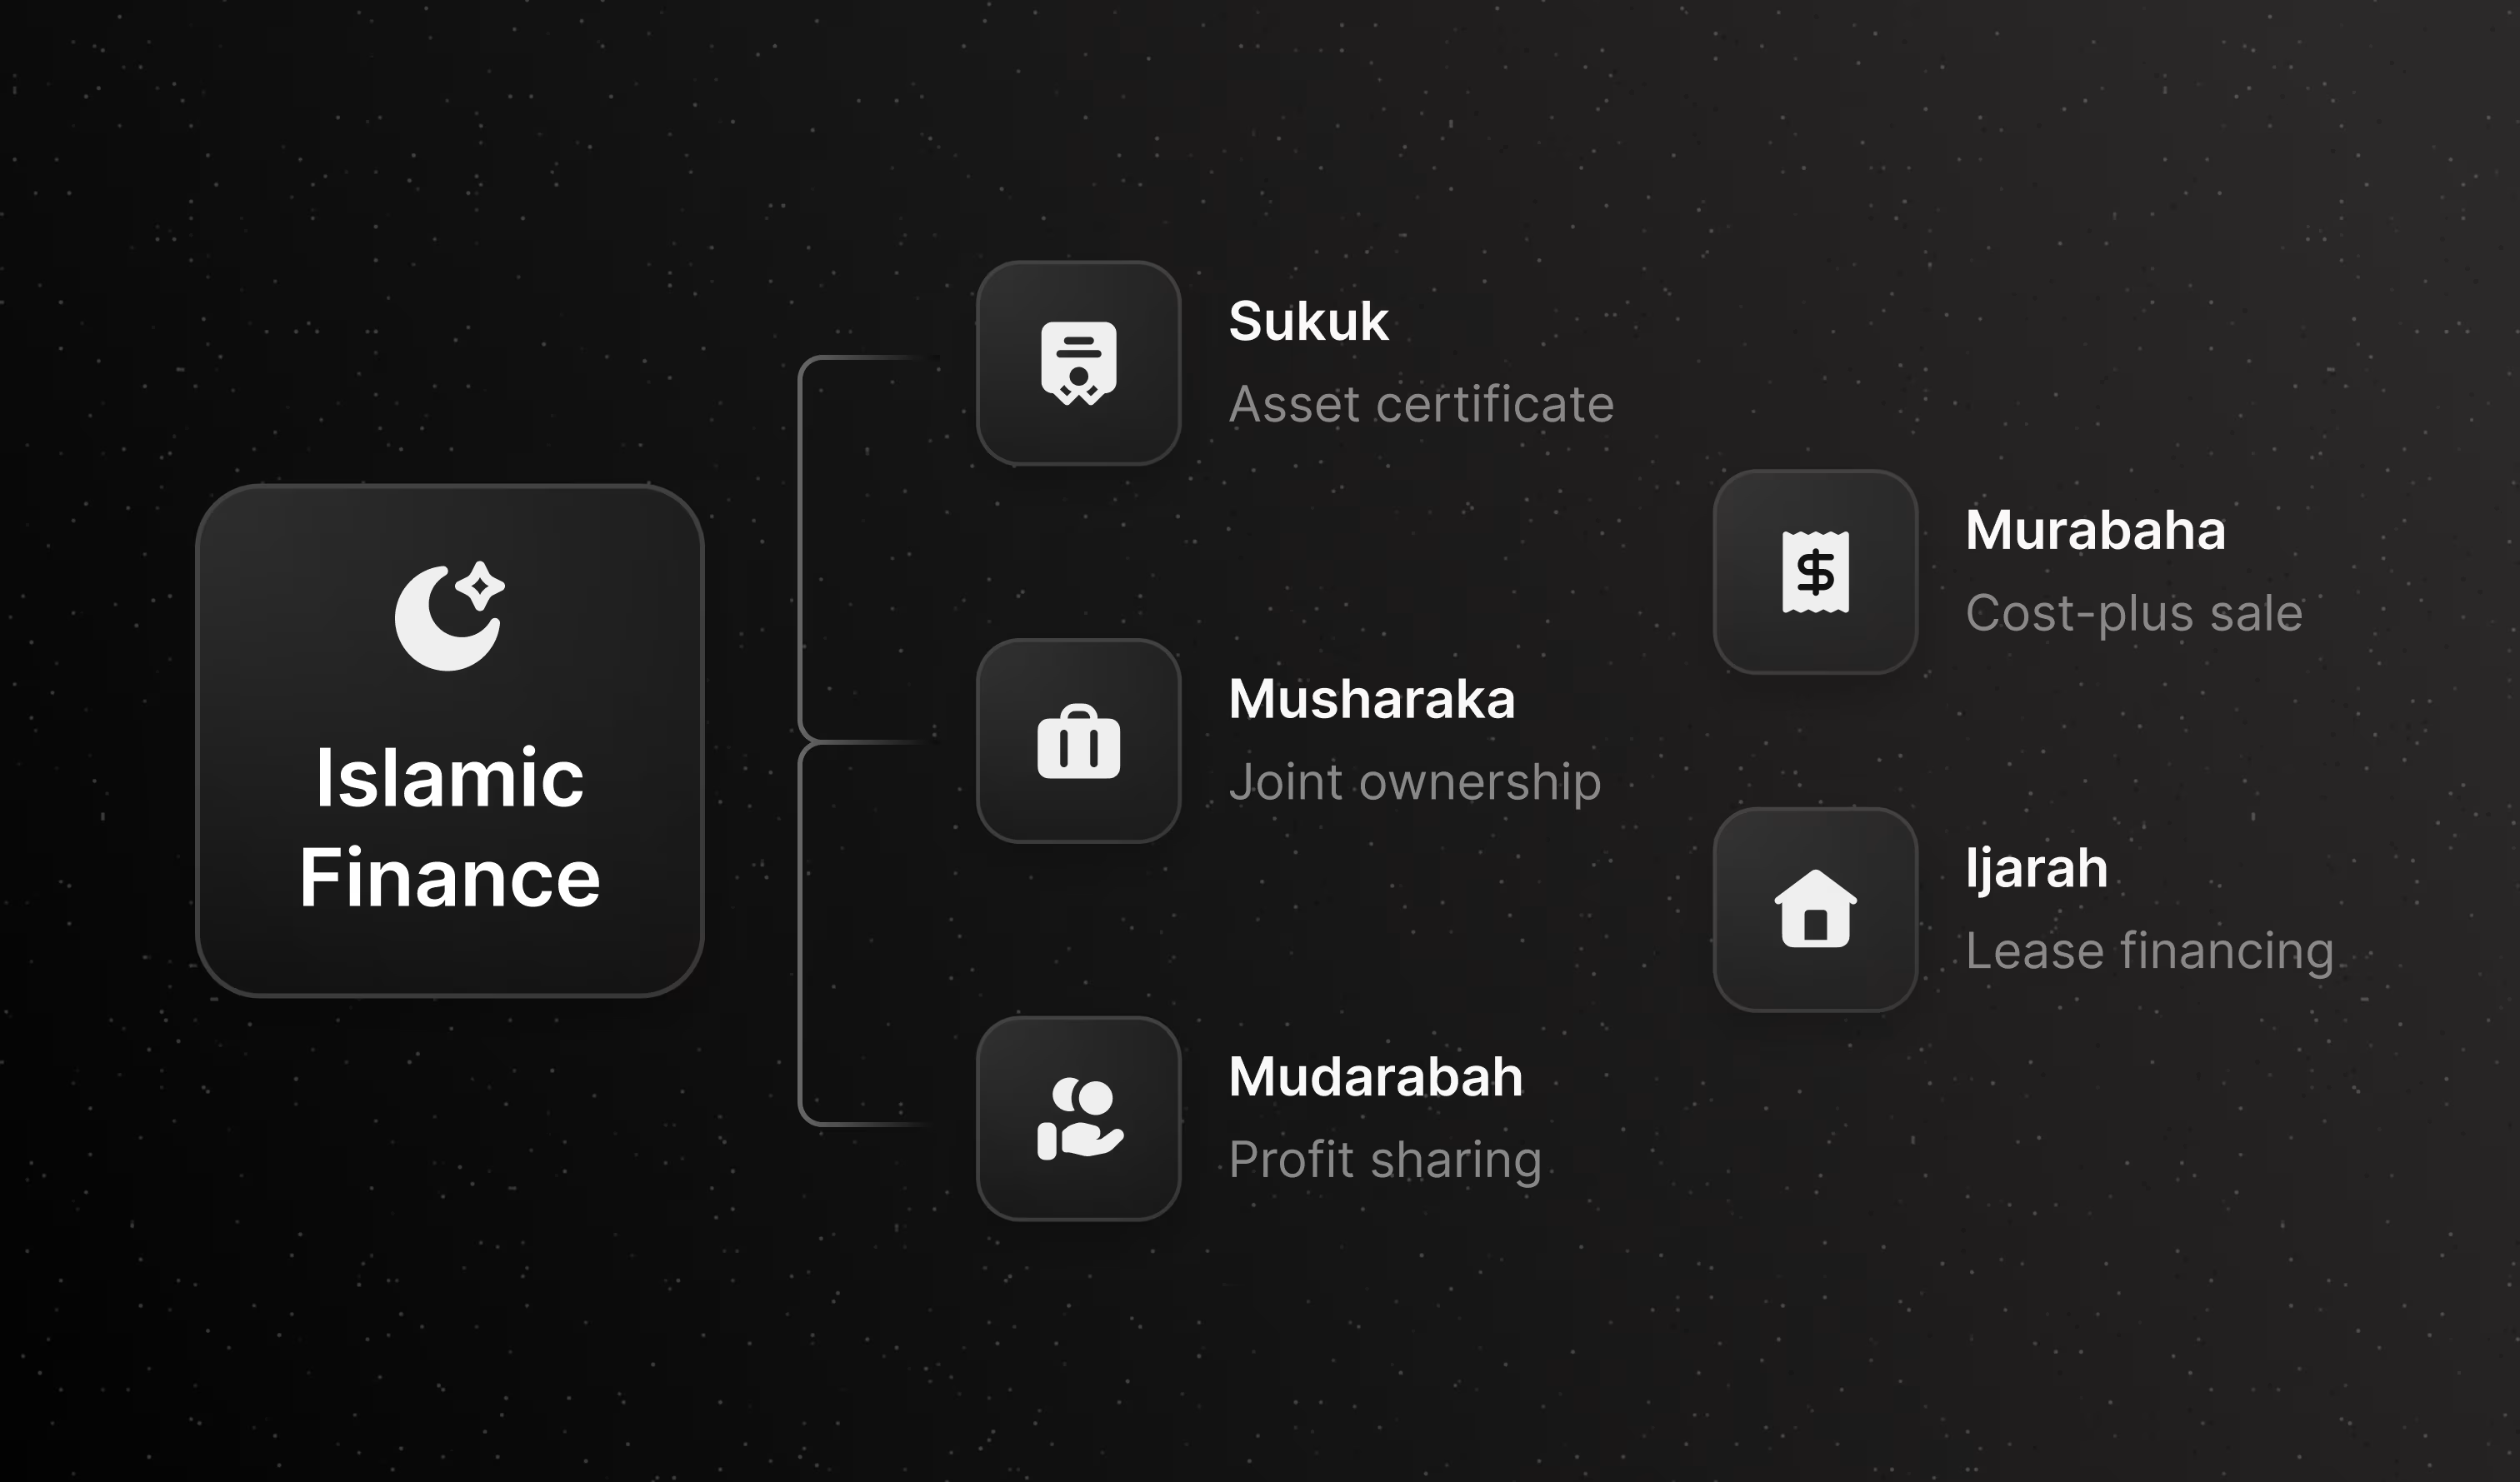
Về nguyên tắc, tài chính Hồi giáo không phức tạp. Đó là một tập hợp các khuôn khổ hợp đồng được thiết kế để thay thế lãi suất (được gọi là riba) bằng việc chia sẻ lợi nhuận, các giao dịch dựa trên tài sản và cấu trúc phí dịch vụ. Murabaha là hình thức bán hàng cộng chi phí, không phải là khoản vay. Ijara là hình thức cho thuê chuyển giao quyền sử dụng kinh tế mà không chuyển giao quyền sở hữu. Musharaka là quan hệ đối tác trong đó cả hai bên cùng chia sẻ lợi nhuận và rủi ro. Sukuk là các công cụ được cấu trúc dựa trên quyền sở hữu tài sản thực thay vì nghĩa vụ nợ.
Những khuôn khổ này đã vận hành qua nhiều thế kỷ và các điều cấm mà chúng quy định rất rõ ràng. Điều không rõ ràng, và cũng là yếu tố khiến việc hiện đại hóa tài chính Hồi giáo trở nên thực sự khó khăn, chính là cách thức triển khai các cấu trúc đó trong phần mềm, vận hành xuyên biên giới, xác minh bởi các hội đồng giám sát Shariah và cung cấp cho những khách hàng vốn mong đợi trải nghiệm thời gian thực giống như bất kỳ ngân hàng kỹ thuật số nào khác.
Một khoản vay cá nhân thông thường là một nghĩa vụ đơn giản: vay và trả nợ kèm lãi suất. Một sản phẩm tài chính Hồi giáo tương đương, như hình thức musharaka giảm dần hoặc thỏa thuận tawarruq, đòi hỏi ngân hàng phải ghi lại nhiều giai đoạn hợp đồng, theo dõi tài sản cơ sở và phân bổ lợi nhuận vào đúng kỳ với đúng tỷ lệ, tất cả trong khi vẫn phải duy trì dấu vết kiểm toán để hội đồng Shariah có thể kiểm tra. quản lý khoản vay kiến trúc cho loại hình này hoàn toàn khác biệt so với kiến trúc của loại hình kia.
Khoảng cách đó chính là nơi tồn tại thách thức của việc hiện đại hóa.
Các thành phần cần được xây dựng lại
Các tổ chức tài chính Hồi giáo ngày nay thường vận hành theo một trong ba cấu hình cơ sở hạ tầng.
Các hệ thống lõi nguyên khối cũ: Nhiều ngân hàng trên khắp khu vực GCC và Nam Á đang vận hành các phiên bản sửa đổi của hệ thống ngân hàng lõi truyền thống với các mô-đun sản phẩm Hồi giáo được gắn thêm vào. Những hệ thống này không được thiết kế cho logic hợp đồng tuân thủ Shariah. Việc kiểm tra tuân thủ chủ yếu được thực hiện thủ công. Việc giới thiệu một sản phẩm mới, chẳng hạn như sản phẩm mua trước, trả sau tuân thủ Shariah sản phẩm hoặc tài khoản tiết kiệm có cấu trúc, đòi hỏi sự phê duyệt từ hội đồng Shariah cùng với công việc kỹ thuật có thể kéo dài hàng tháng trời.
Các hệ thống lõi Hồi giáo chuyên biệt: Một nhóm các nhà cung cấp mới đã xây dựng nền tảng từ đầu dựa trên logic sản phẩm Hồi giáo.
Các đơn vị thách thức thuần kỹ thuật số: Nhóm công ty thứ ba đang xây dựng các sản phẩm tài chính trong khuôn khổ Hồi giáo mà không cần phải là ngân hàng.
Điểm chung của cả ba nhóm này là họ đều phụ thuộc vào cùng một năng lực vận hành phía sau: sổ cái chính xác giúp theo dõi các cấu trúc hợp đồng nhiều giai đoạn, cơ sở hạ tầng tiền gửi phân bổ lợi nhuận thay vì lãi suất, và hệ thống phát hành thẻ có khả năng thực thi các hạn chế về danh mục chi tiêu theo yêu cầu của các giám sát viên Shariah. Đây không phải là những hệ thống dễ xây dựng. Và không hệ thống nào trong số đó có thể được xử lý hiệu quả bởi cơ sở hạ tầng được thiết kế cho một mô hình hợp đồng khác.
Vấn đề cơ sở hạ tầng
Có một sự căng thẳng về cấu trúc nằm ở trung tâm của quá trình hiện đại hóa tài chính Hồi giáo mà các công ty fintech truyền thống không gặp phải dưới cùng hình thức này.
Tuân thủ Shariah không phải là một trạng thái bạn chỉ cần thiết lập trong cơ sở dữ liệu. Đó là một ý kiến pháp lý liên tục, được làm mới bởi hội đồng các học giả có chuyên môn, áp dụng cho các cấu trúc sản phẩm cụ thể tại các khu vực pháp lý cụ thể. Những gì được coi là hợp lệ ở Malaysia có thể khác với những gì được phép ở Bahrain hoặc Pakistan. Do đó, một tổ chức tài chính cung cấp sản phẩm trên nhiều thị trường phải quản lý đồng thời nhiều cách diễn giải Shariah khác nhau, mỗi cách đều yêu cầu lộ trình kiểm toán và sự phê duyệt giám sát riêng.
Điều này tạo ra sự phân mảnh ở mọi tầng. Ở tầng sản phẩm, mỗi biến thể của murabaha hoặc ijara phải được xem xét và lập tài liệu riêng biệt. Ở tầng công nghệ, không có công cụ tuân thủ duy nhất nào có thể tự động hóa việc giám sát Shariah trên các khu vực pháp lý, vì vậy các tổ chức phải xây dựng các hệ thống tùy chỉnh không thể kết nối với nhau. Ở tầng tiếp nhận khách hàng , các ứng dụng dành cho khách hàng phải thu thập tài liệu và sự đồng ý cụ thể cho loại hợp đồng được cung cấp, thay vì chỉ là quy trình KYC tiêu chuẩn.
Vấn đề sâu xa hơn là sự phân mảnh này tích tụ theo thời gian. Một ngân hàng sử dụng một hệ thống cho khoản vay kỹ thuật số khởi tạo, một cho phân phối lợi nhuận và một cho thanh toán định tuyến dẫn đến các sai lệch đối soát, lỗ hổng kiểm toán và các giám sát viên Shariah không thể có cái nhìn toàn diện về vòng đời hợp đồng. Những điều chỉnh và xóa nợ phát sinh từ đó hiếm khi được khách hàng đặt sản phẩm nhìn thấy. Chúng nằm trong đội ngũ vận hành, tiêu tốn thời gian và chi phí mà thị trường không hề hay biết.
Thực tế triển khai như thế nào
Các tổ chức thực hiện tốt điều này coi việc tuân thủ Shariah là một ràng buộc thiết kế ưu tiên hàng đầu, chứ không phải là yếu tố bổ sung sau khi đã hoàn thiện sản phẩm.
Điểm chung của hầu hết các môi trường, dù ở Malaysia hay Bahrain, là sự thừa nhận rằng tài chính Hồi giáo không thể hiện đại hóa bằng cách chỉ đặt các giao diện kỹ thuật số lên trên logic nghiệp vụ cũ kỹ. Cơ sở hạ tầng phải mã hóa được các hợp đồng. Tỷ lệ chia sẻ lợi nhuận, lịch trình sở hữu tài sản, các điều khoản cho thuê ijara và hồ sơ kiểm toán Shariah đều cần phải nằm trong hệ thống lõi, thay vì nằm trong các bảng tính hoặc hệ thống phụ do đội ngũ vận hành duy trì.
Các tổ chức đạt được điều này nhanh nhất thường là những đơn vị có cơ sở hạ tầng dạng mô-đun, ưu tiên API, nơi mỗi thành phần như sổ cái, công cụ cho vay, lớp thanh toán đều có thể được cập nhật hoặc thay thế mà không cần phải tháo dỡ toàn bộ hệ thống xung quanh.
Khi Layla đăng ký một sản phẩm tài chính nhà ở tuân thủ Shariah thông qua ứng dụng di động của ngân hàng tại Kuala Lumpur, hay Daniel đầu tư vào một sukuk thông qua nền tảng môi giới kỹ thuật số tại London, những gì họ thấy là một giao diện gọn gàng và lịch trình lợi nhuận rõ ràng. Những gì họ không thấy là logic hợp đồng, dấu vết kiểm toán Shariah, các bút toán sổ cái đa tầng và các bước kiểm tra tuân thủ đã tạo nên điều đó.
Đó chính là những gì cơ sở hạ tầng tài chính Hồi giáo hiện đại đang thực sự thực hiện.
Thị trường rất lớn. Nhu cầu là có thật. Sự phức tạp nằm ở hệ thống vận hành bên dưới.


